구독·사용량 청구
ARR 뜻, 연간 매출과 같은 숫자가 아니에요
ARR은 현재 반복 매출을 연간 단위로 환산한 지표예요. 연간 선불의 월 환산, 일회성 비용·해지·미래 계약 제외, 입금액·장부 매출과의 차이를 원화 사례와 내려받는 구독 대장으로 정리했어요.
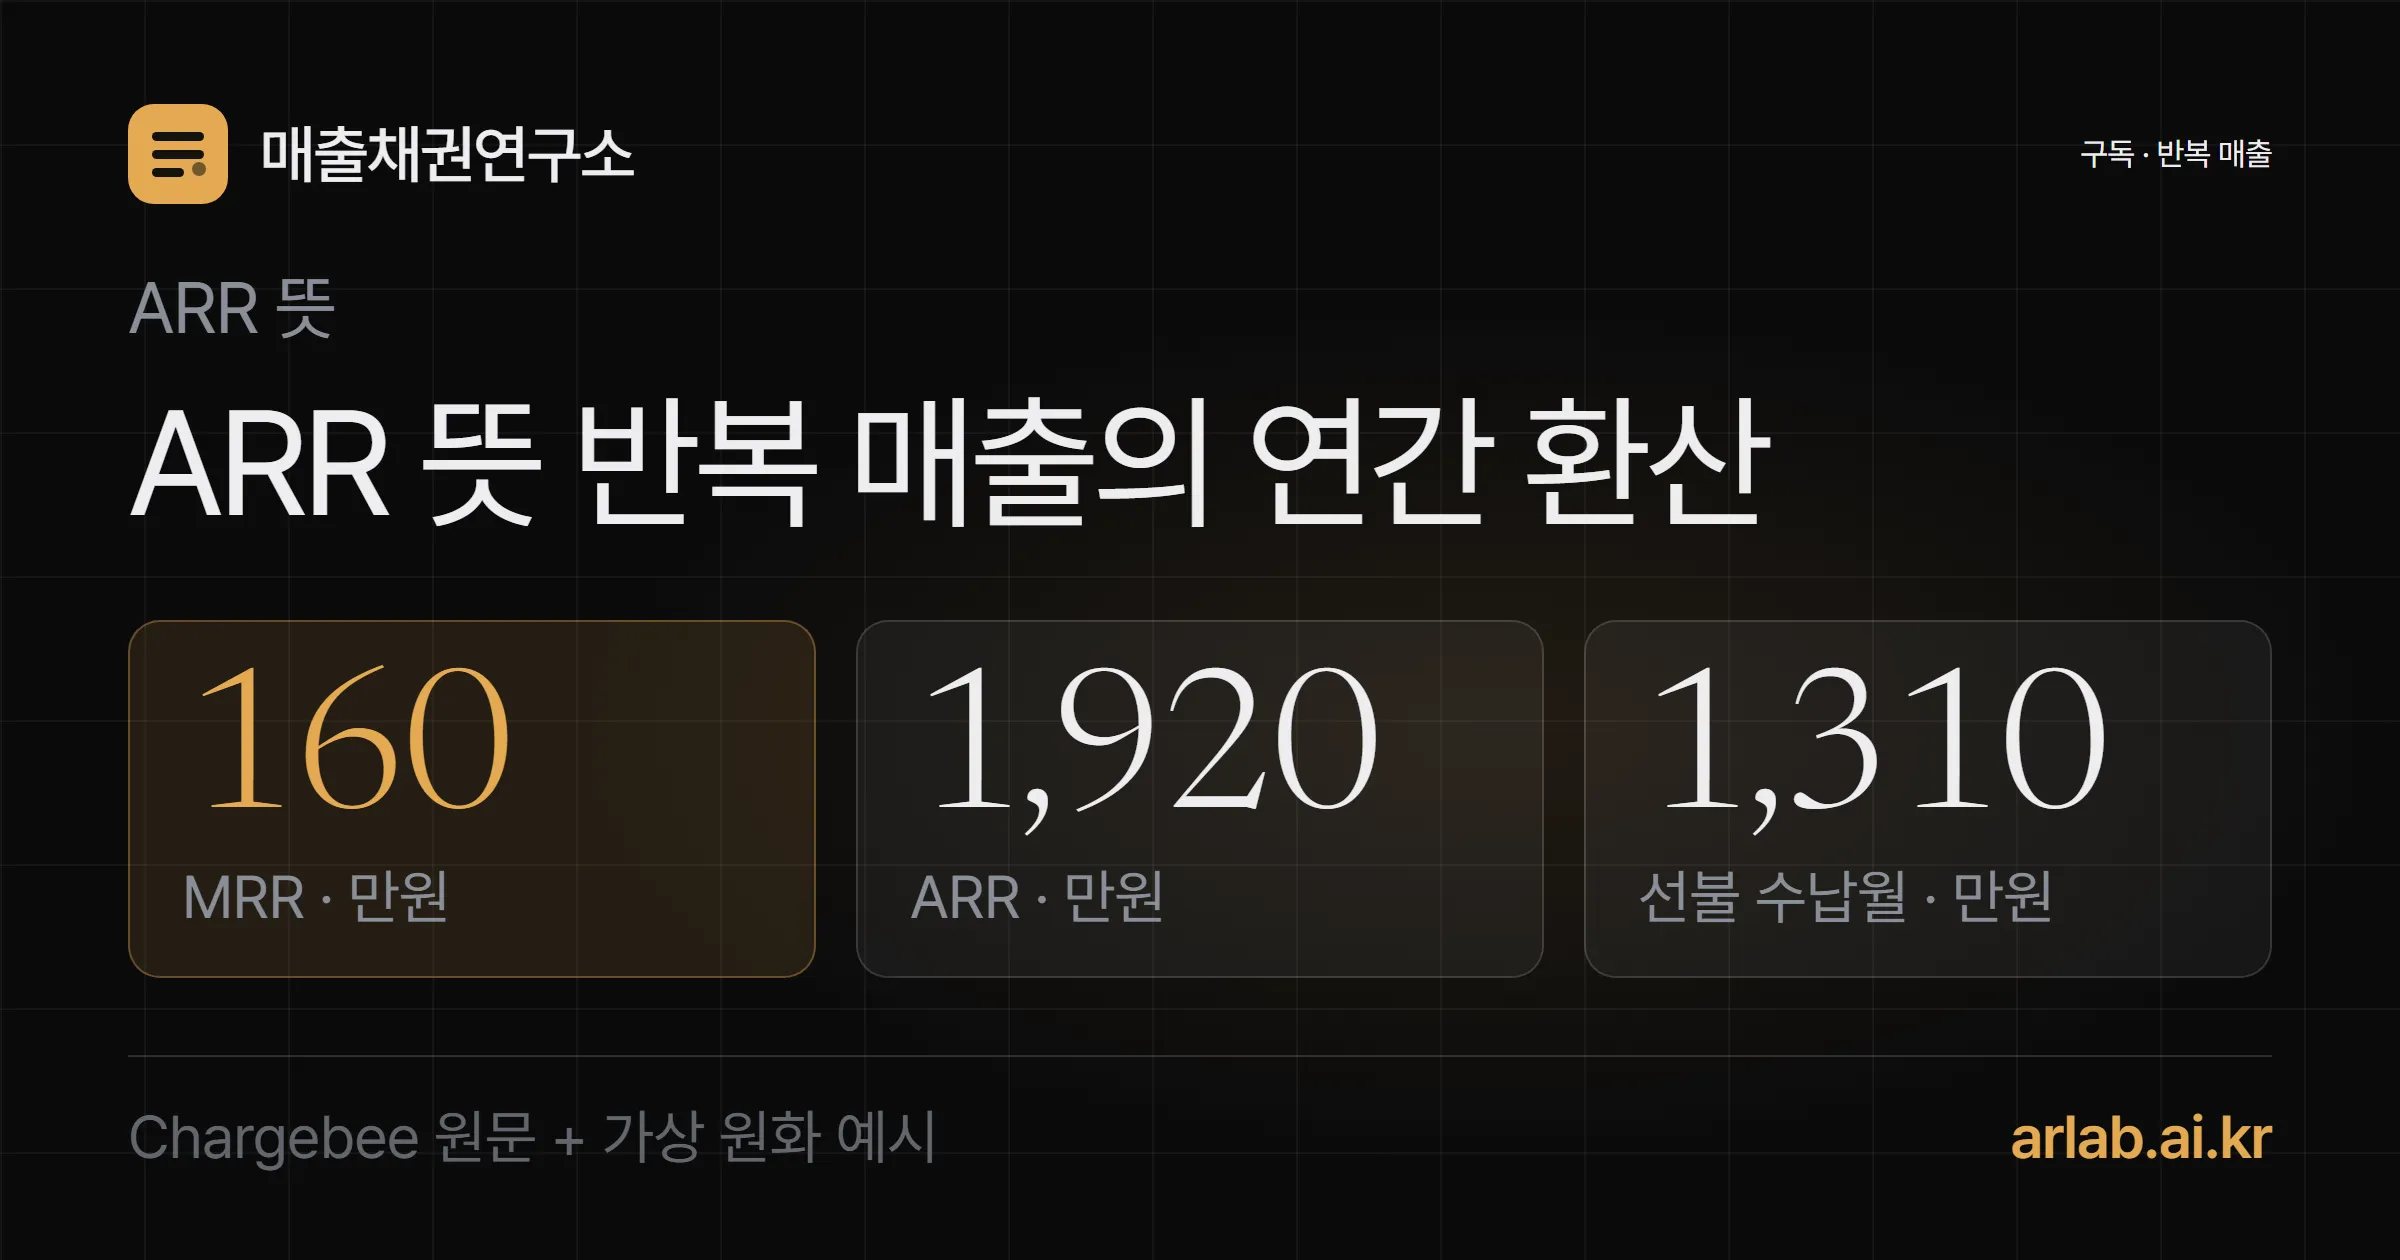
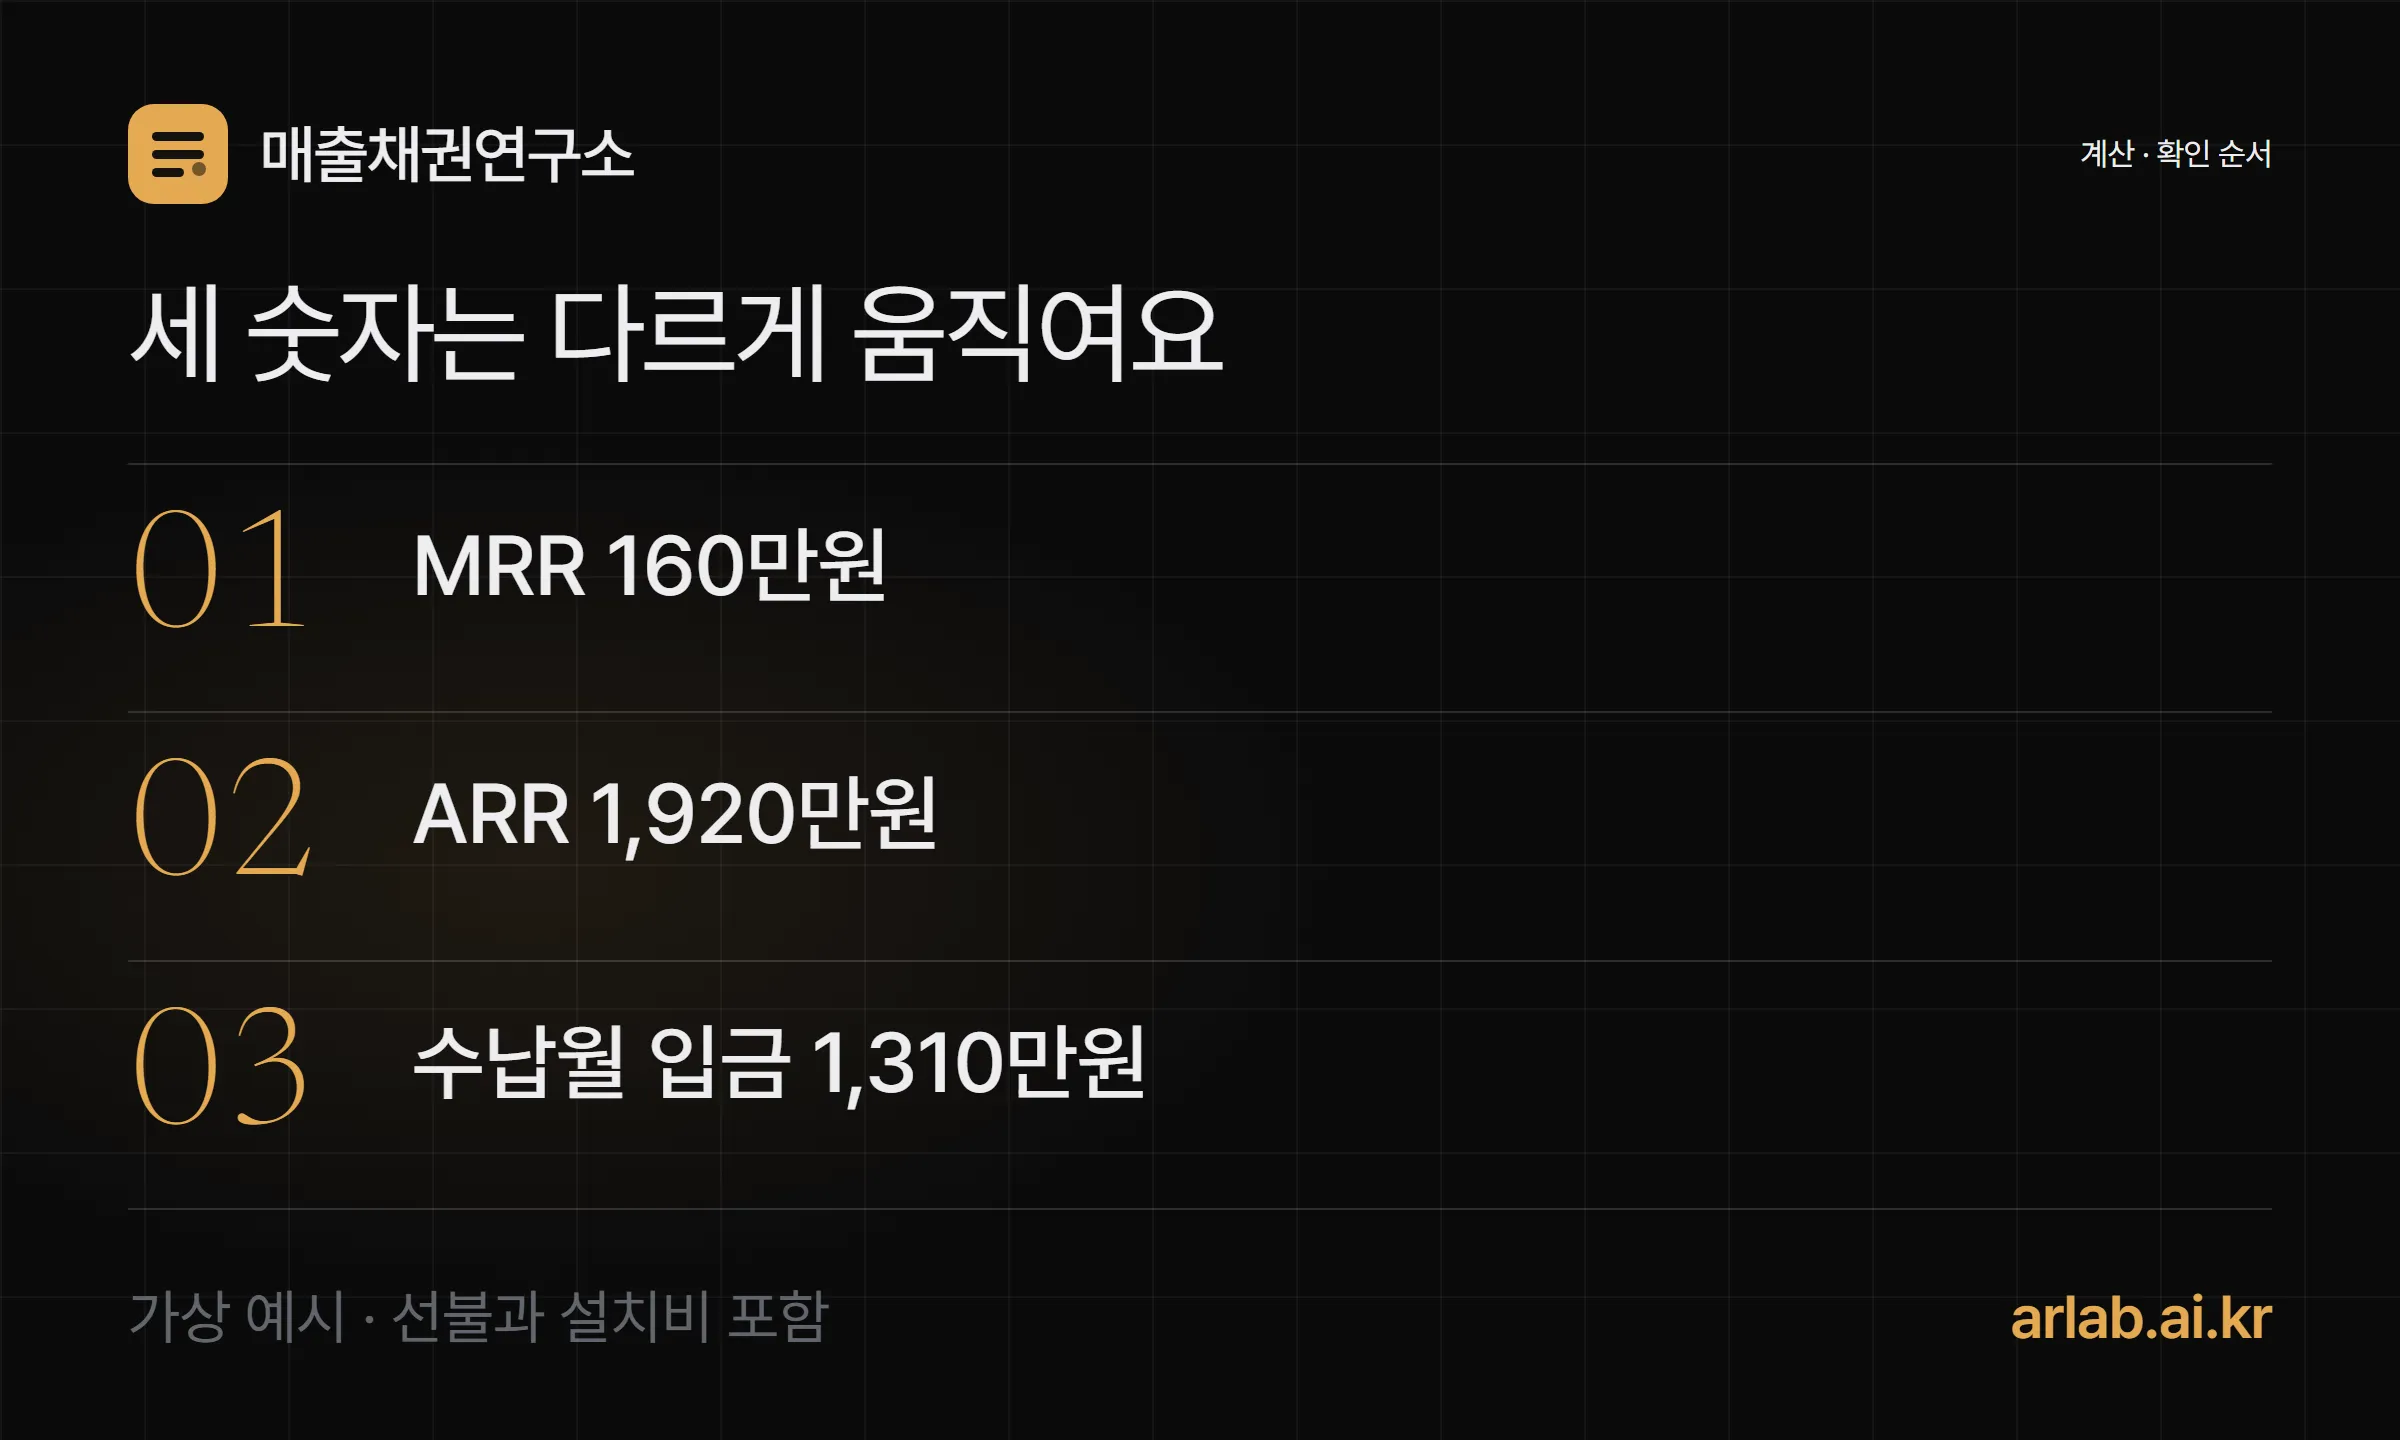
- 160만원 가상 예시의 월 반복 매출(MRR) — 연간 선불 월 100만원 + 월 구독 60만원
- 1,920만원 같은 예시의 ARR(MRR × 12)
- 1,310만원 같은 예시에서 선불을 받은 달의 실제 입금액
이 글의 수치는 Chargebee 「MRR: A Primer for Subscription Businesses」(2024-06-20 수정)·「Annual Recurring Revenue」 용어 설명(2026-10-06 재열람), K-IFRS 제1115호 문단 35·106(2026-10-23 확인)에서 확인했습니다.
검수 이력: 2026-10-06 판은 이연우 공인회계사가 검수했어요. 2026-10-23에 더한 구독 대장·수식·장부 처리 설명은 편집팀 검토(AI 활용)를 거쳤고, 전문가 재검수 전입니다.
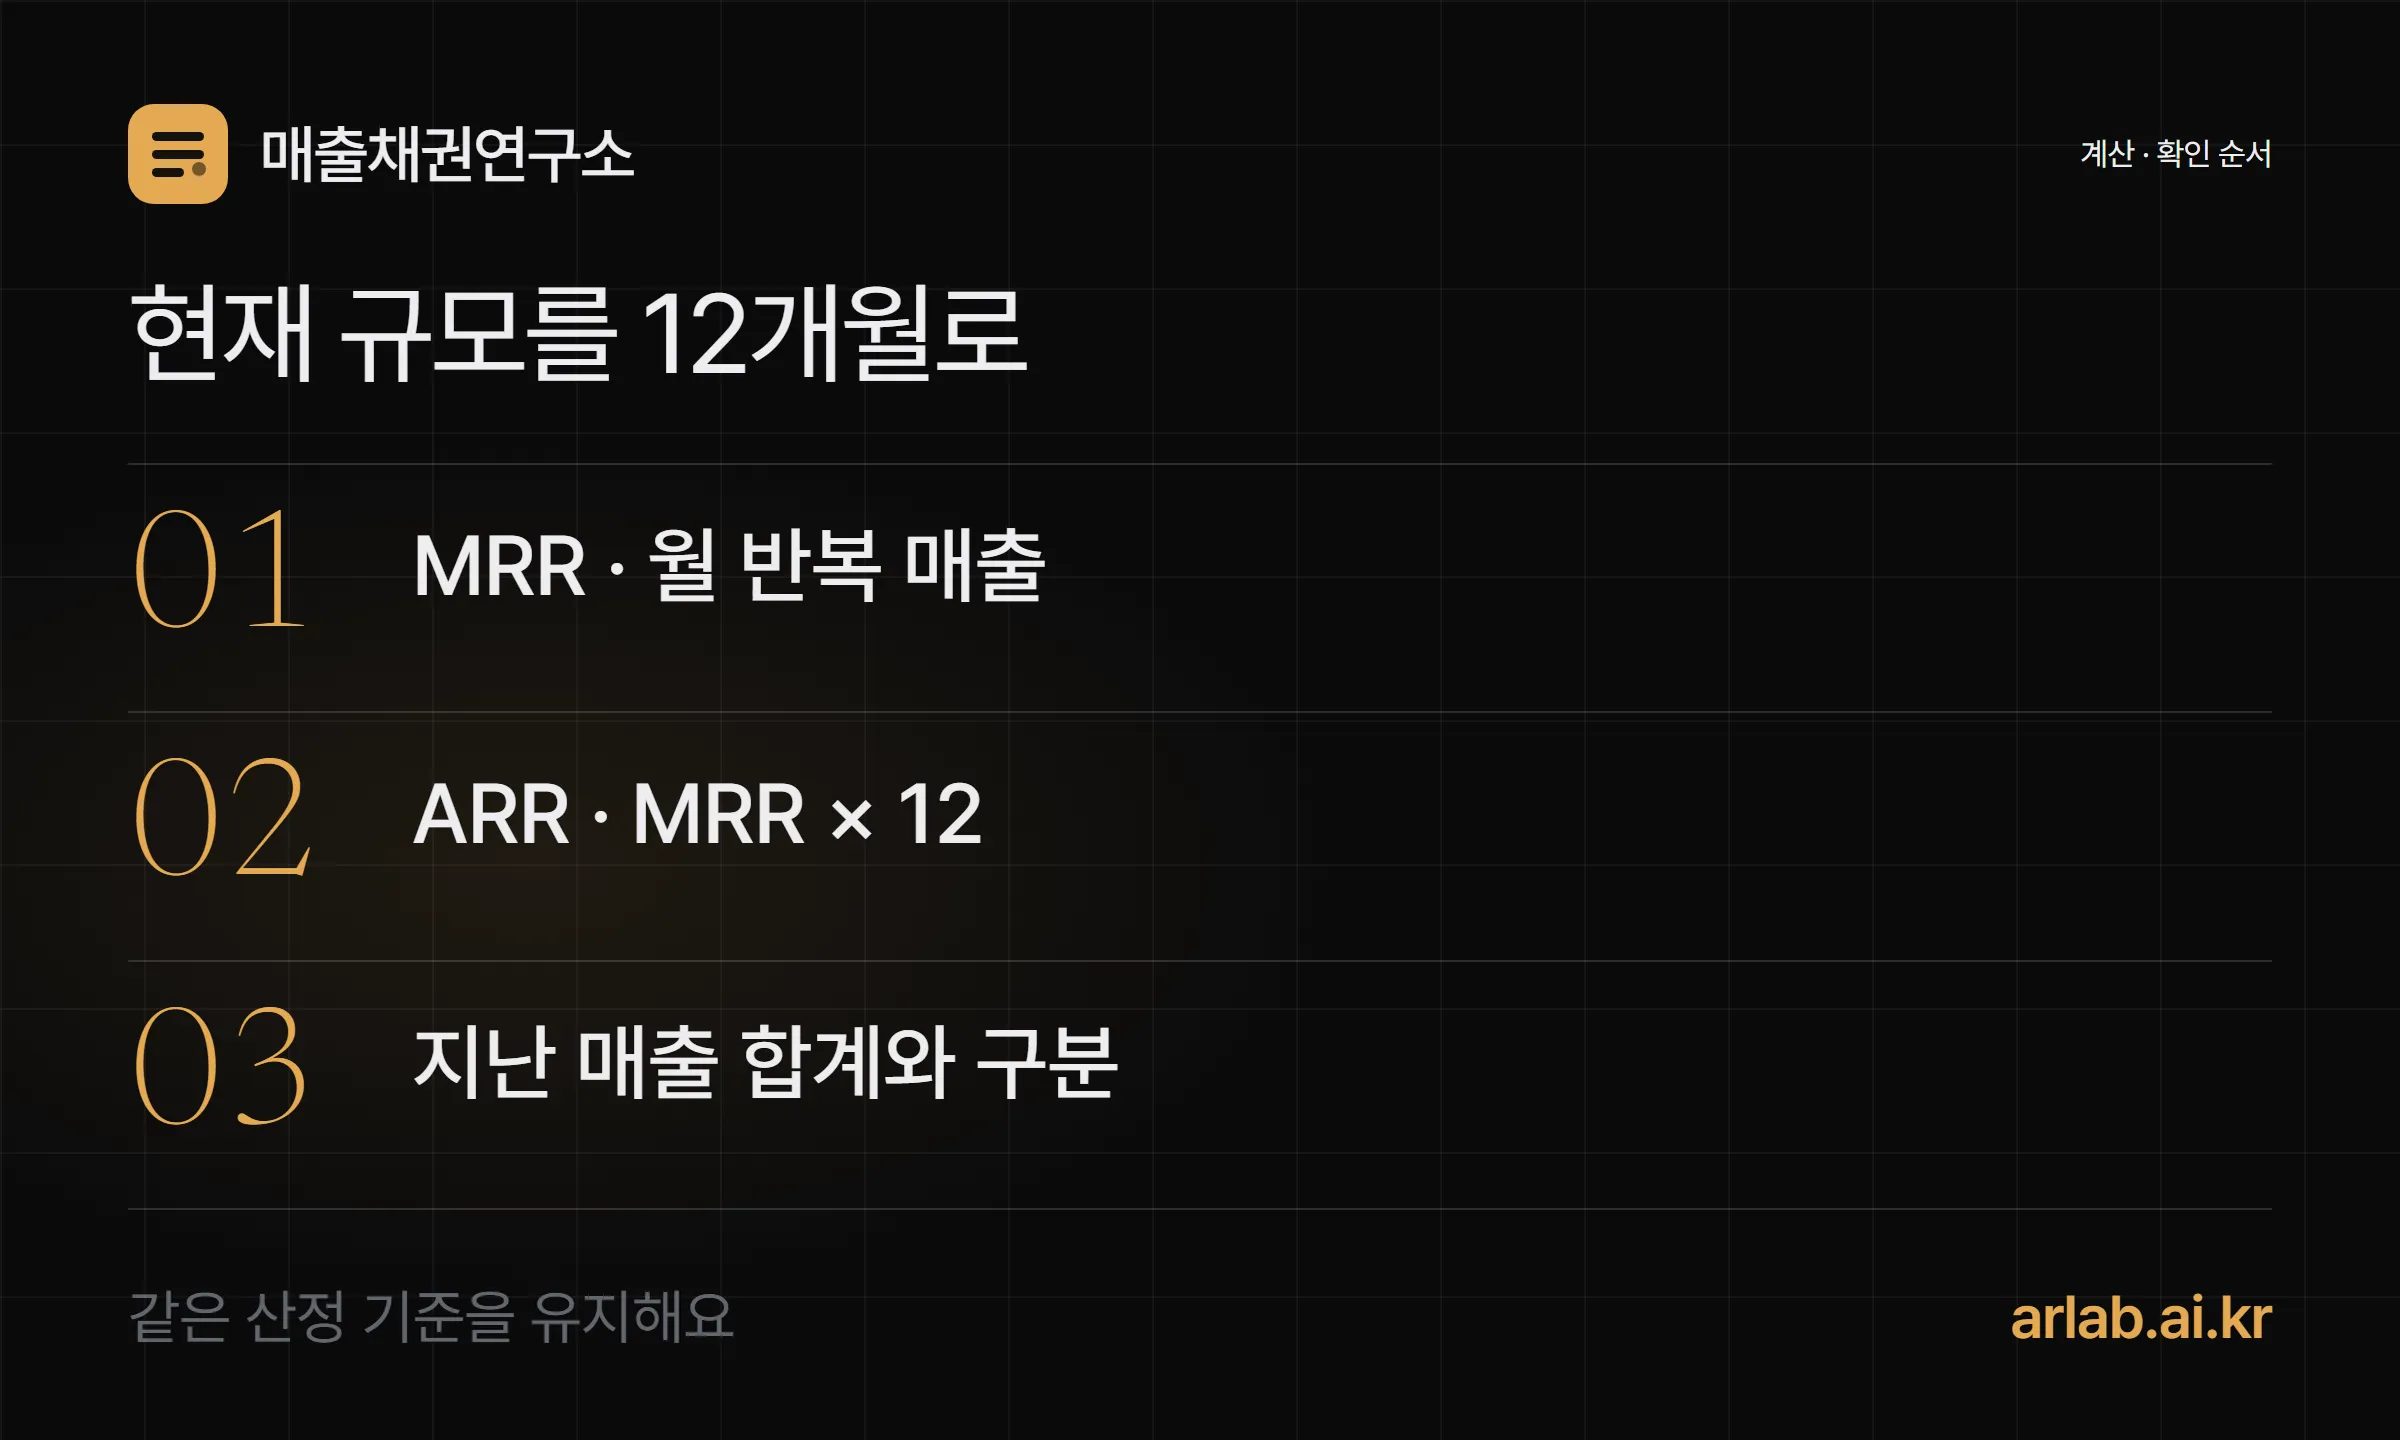
ARR은 현재 반복 매출을 연간 단위로 환산한 지표예요. 같은 기준의 MRR, 즉 월 반복 매출에 12를 곱해 볼 수 있습니다. 지난 12개월 매출이나 이번 달 통장에 들어온 돈을 그대로 더한 숫자는 아니에요.
구독 서비스는 연간 선불과 월별 결제가 섞여 있어요. 청구·입금 기록은 고객에게 얼마를 청구하고 받았는지 확인할 자료로 쓸 수 있어요. ARR을 계산할 때는 그 자료에 구독 기간과 반복 매출 여부를 따로 붙여야 합니다.
ARR 뜻은 왜 연간 매출과 다른가요?
Chargebee의 ARR 용어 설명은 반복 매출의 연간 환산값을 다뤄요. 현재 구독 규모가 유지된다고 볼 때의 연간 수준이지 이미 한 해 동안 벌어들인 매출의 합계가 아닙니다. 계약 변경과 해지는 이후 지표를 바꿀 수 있어요.
ARR은 매출 전망의 확정값도 아니에요. 실제 회계상 수익, 청구액, 현금 입금은 각각 다른 기준으로 확인해야 합니다. 보고서에는 산정 시점과 포함·제외 기준을 같이 적으세요.
연간 선불은 월별로 어떻게 나누나요?
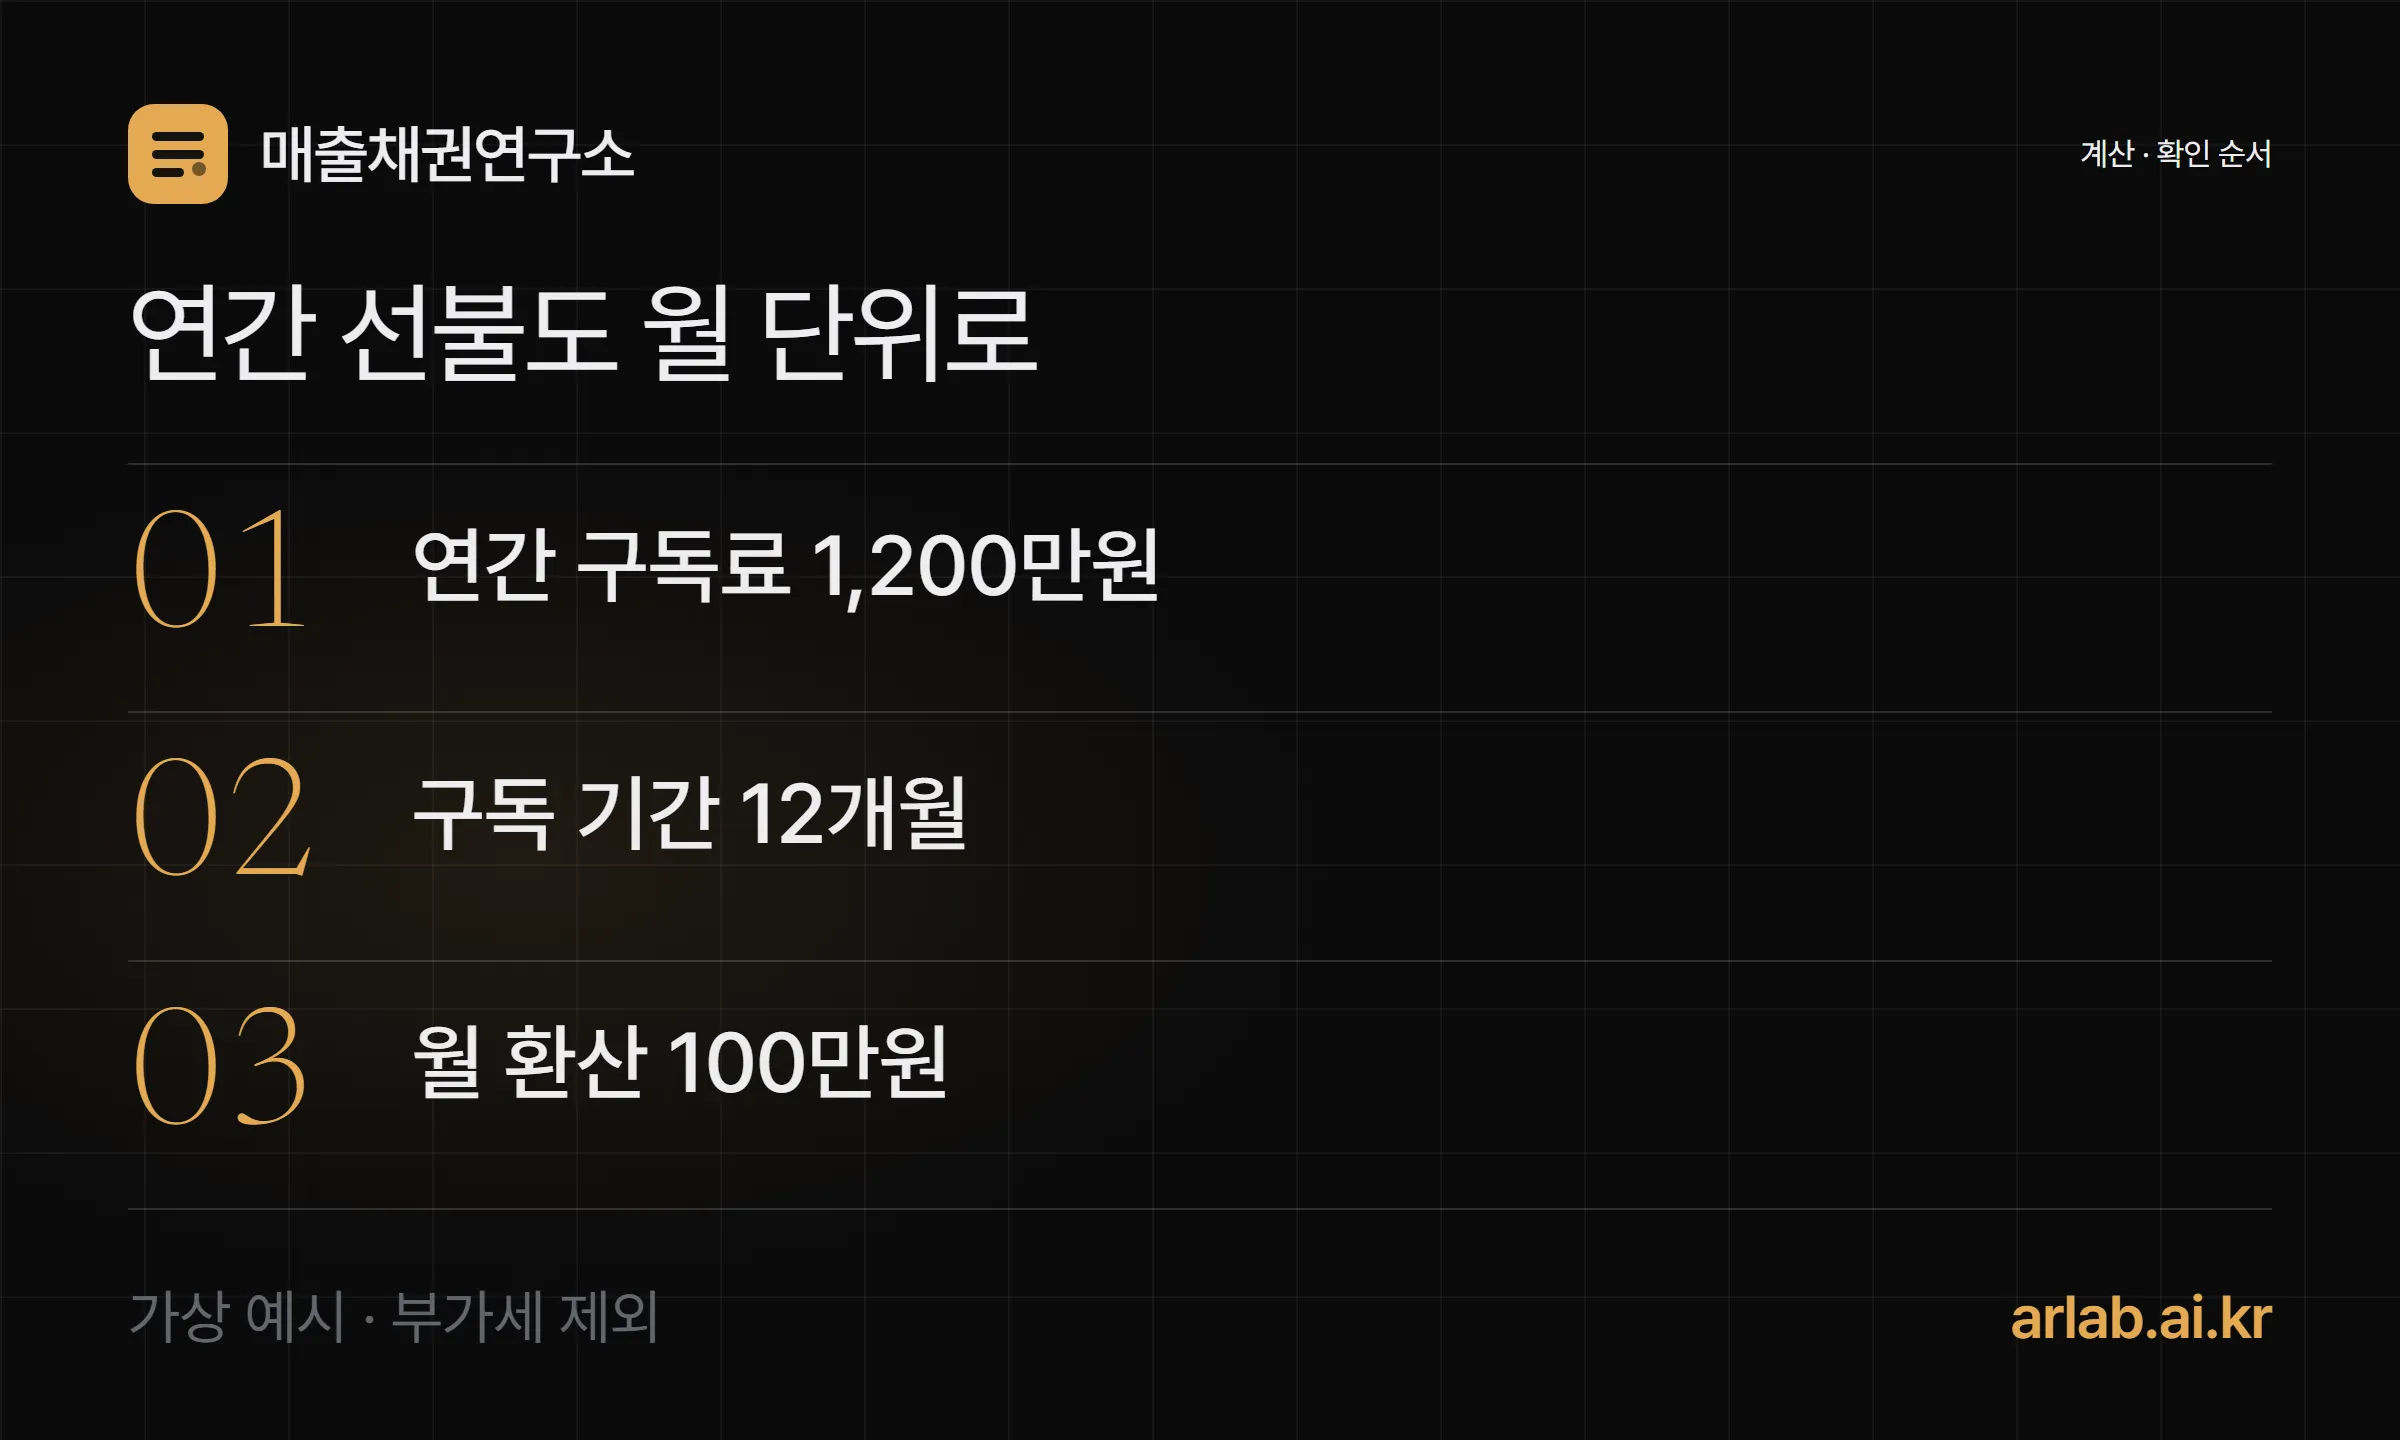
Chargebee에서 Ram이 작성한 MRR 원문은 연간 1,200달러 구독을 월 100달러로 환산하는 예를 들어요. 월 100달러 고객 10명에 연간 고객 1명이 더해지면 MRR은 1,100달러입니다. 결제 시점이 달라도 반복 매출 규모를 같은 월 단위로 비교하는 방식이에요.
이후 원화 숫자는 이해를 돕기 위한 가상 예시입니다. 실제 Chargebee 고객의 성과를 바꿔 쓴 것이 아니에요.
어떤 금액을 반복 매출에서 빼나요?
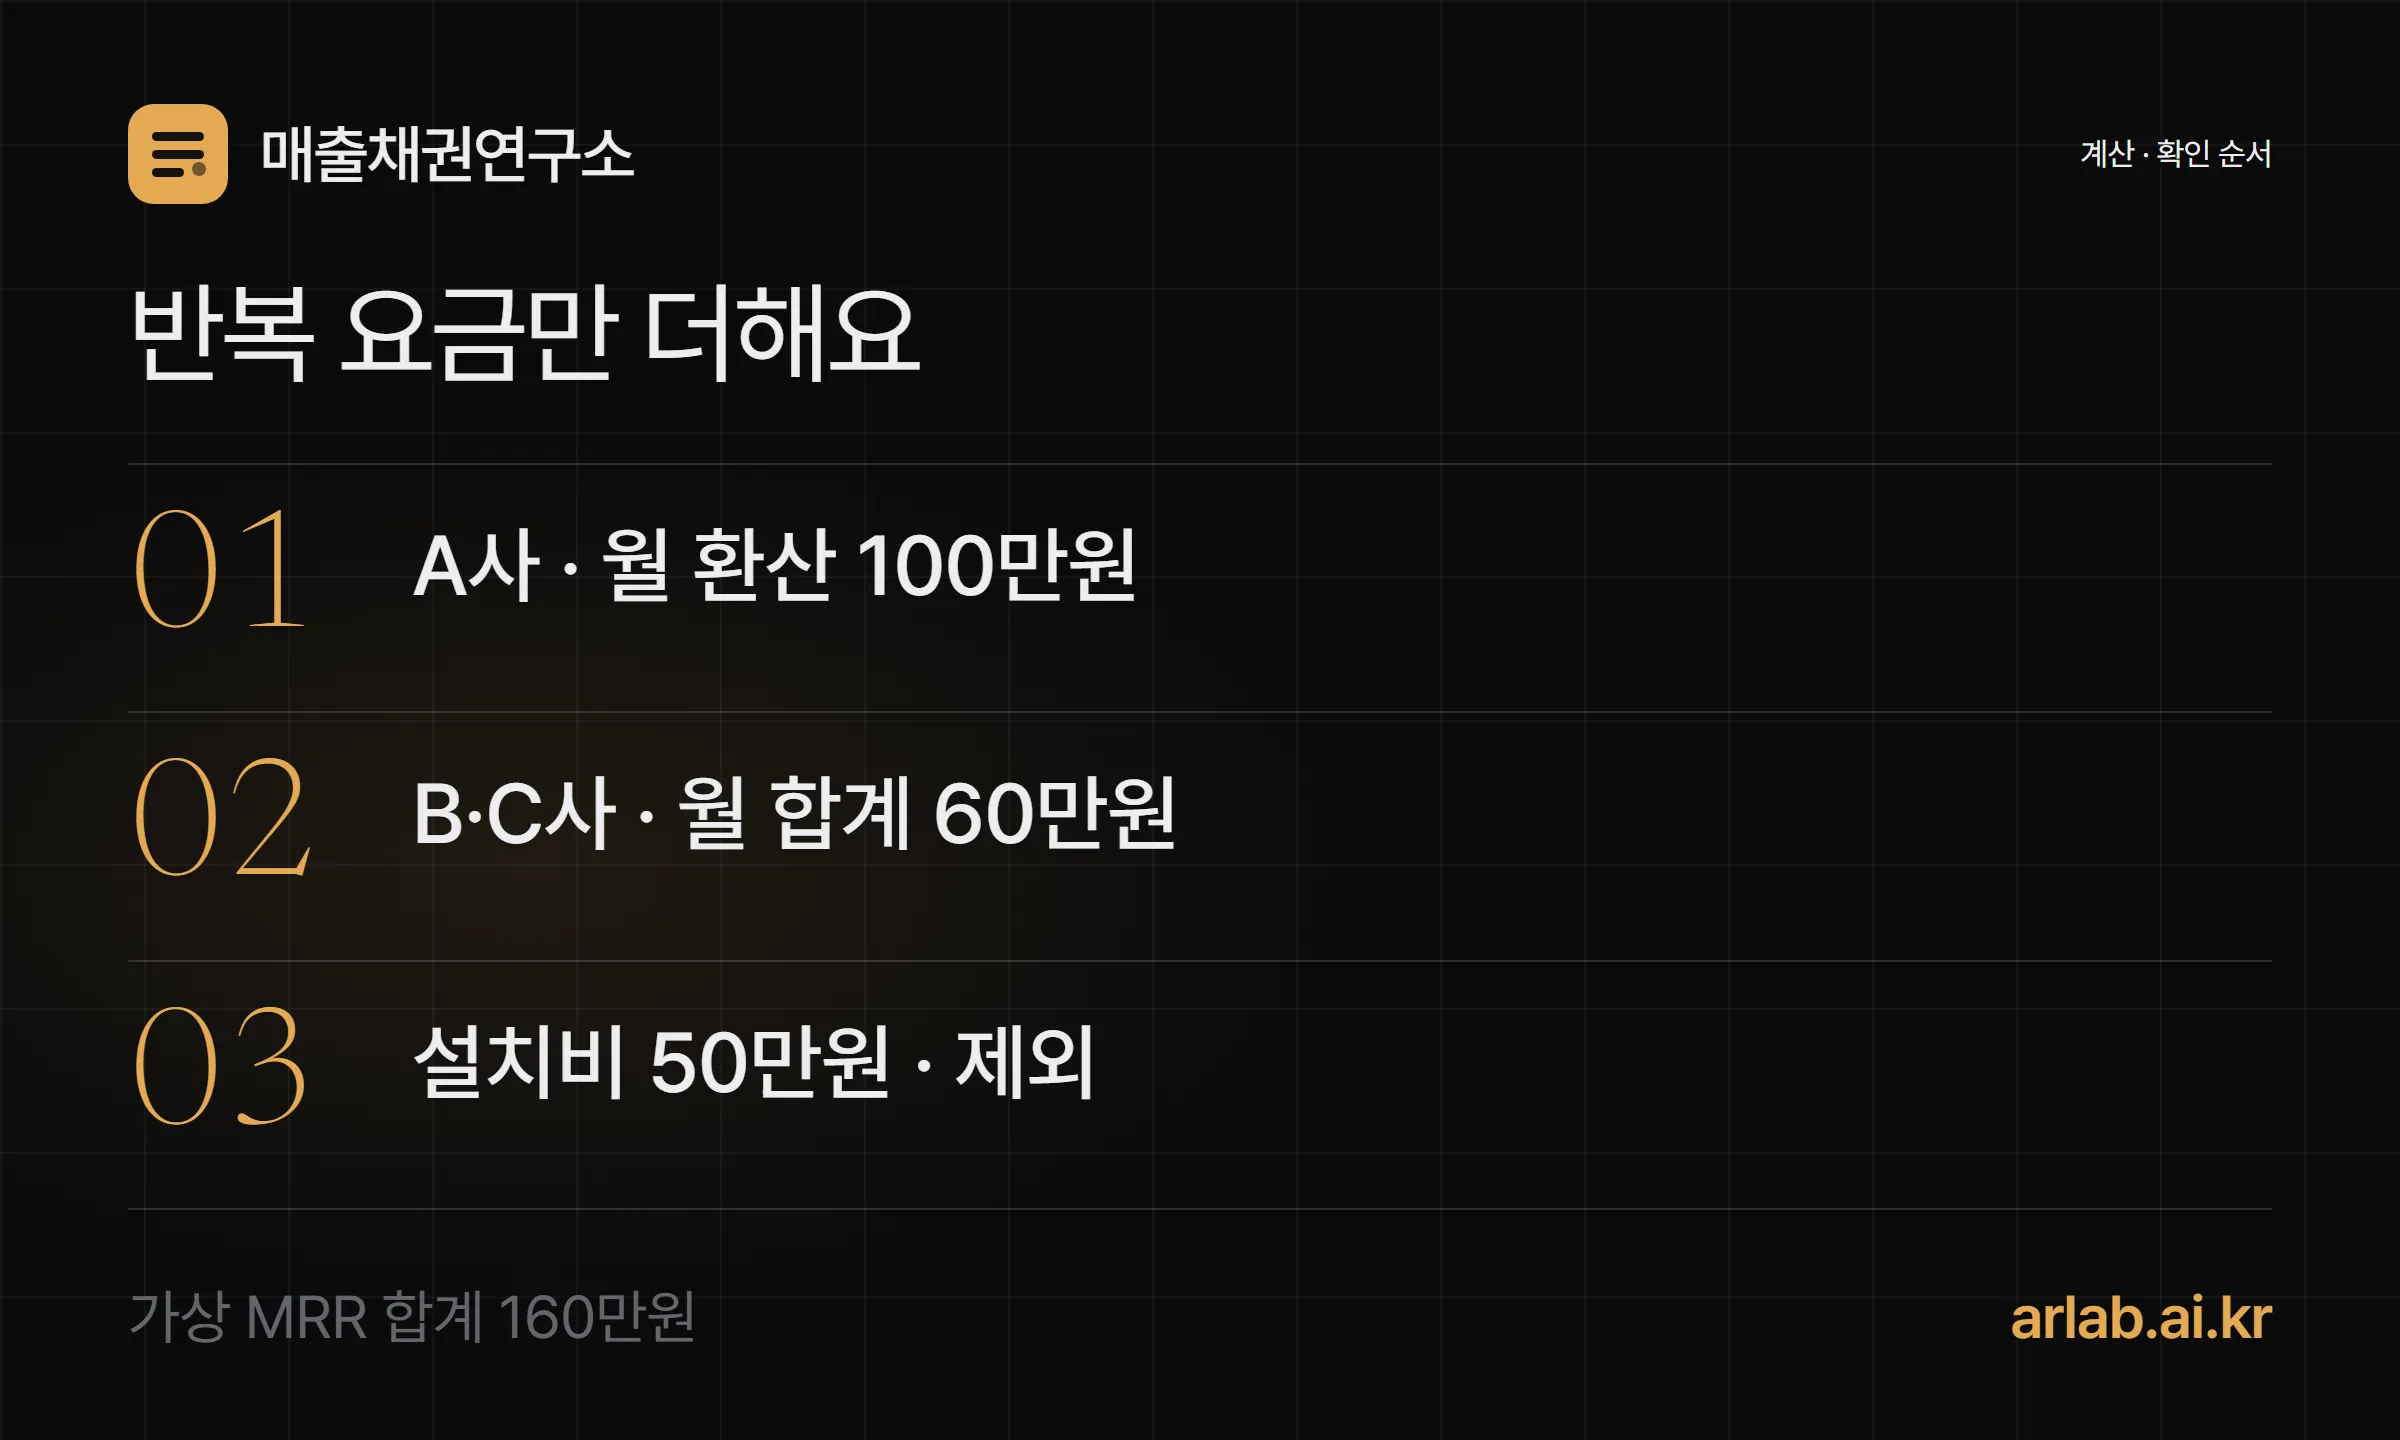
원문은 일회성 요금과 세금 등을 MRR에서 제외하는 기본 계산을 설명해요. 할인은 반복 매출을 줄이는 방향으로 반영합니다. 한 번 받는 설치비를 구독료에 섞으면 고객이 계속 낼 금액보다 지표가 커질 수 있어요.
| 가상 거래 | 월 환산 MRR |
|---|---|
| A사 연간 구독료 1,200만원 | 100만원 |
| B·C사 월 구독료 각 30만원 | 합계 60만원 |
| 일회성 설치비 50만원 | 제외 |
| 합계 | 160만원 |
MRR과 ARR, 입금액은 얼마나 달라지나요?
위 가정의 MRR은 160만원이고 ARR은 1,920만원이에요. A사가 연간 대금을 선불로 내고 B·C사의 월 대금과 설치비도 같은 달 들어왔다면 입금액은 1,310만원입니다. 모든 금액은 부가세를 제외한 설명용 값이에요.
다음 달에 B·C사 월 대금 60만원만 들어와도 구독 조건이 같으면 MRR은 160만원으로 유지돼요. 입금이 줄었다는 이유만으로 MRR을 60만원으로 고치면 선불 구독을 빠뜨리게 됩니다. 이 비교만으로 회계상 월 수익을 확정하지는 않아요.
신규·확장·해지는 어떻게 반영하나요?
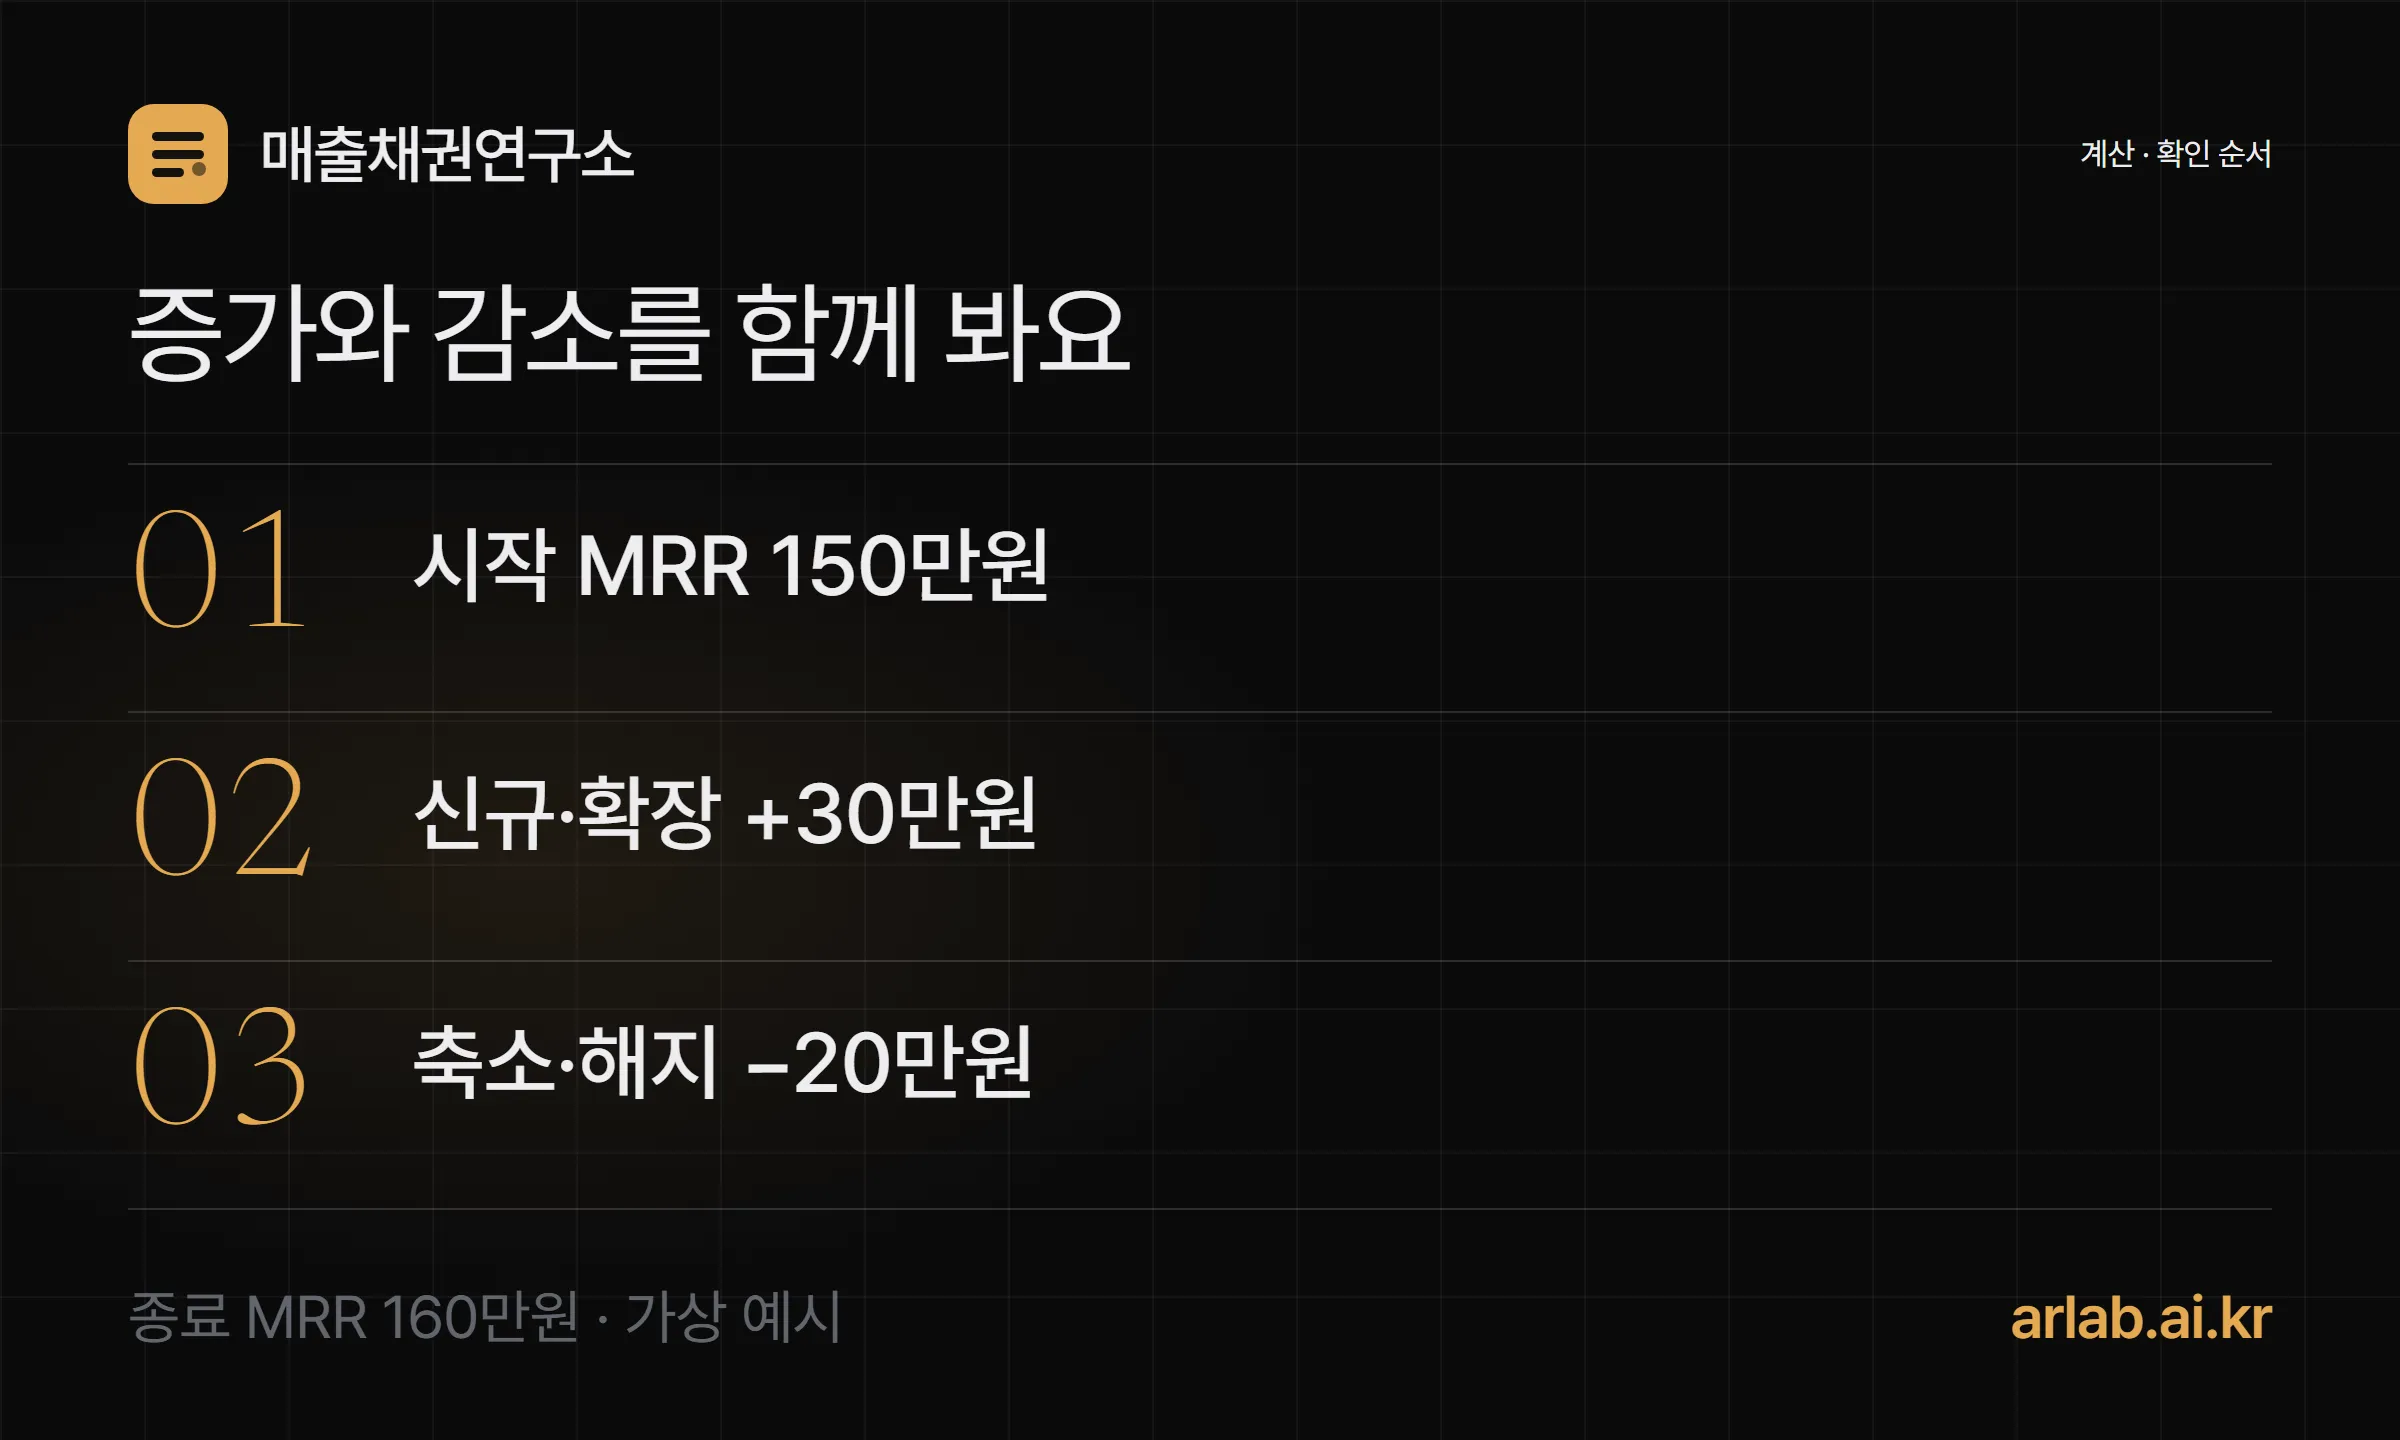
먼저 같은 기준의 시작 MRR을 정해요. 가상으로 150만원에서 신규 20만원, 확장 10만원, 축소 5만원, 해지 15만원을 반영하면 종료 MRR은 160만원입니다. 종료 ARR은 160만원 × 12로 1,920만원이에요.
신규 매출만 보면 순증을 과대평가할 수 있어요. 같은 달의 축소와 해지를 함께 기록하고, 변경 효력일을 맞춰야 합니다. 앞으로 시작할 계약은 현재 활성 구독과 분리해 보고하세요.
구독 대장 한 장으로 ARR을 어떻게 계산하나요?
ARR은 「기준일에 살아 있는 반복 구독」만 골라 월 환산액을 더한 뒤 12를 곱하면 나와요. 그래서 계산의 출발점은 통장이 아니라 구독 대장, 즉 고객별 계약 조건을 한 줄씩 적은 표예요.
아래는 2026년 10월 31일 기준 가상 대장이에요. 앞의 A·B·C·D사에 두 줄을 더했어요. 11월에 시작하는 E사와 9월 말에 해지한 F사예요.
| 고객 | 계약 내용(10/31 기준) | 월 환산 |
|---|---|---|
| A사 | 반복·연 1,200만원, 2026.3.1~2027.2.28 — 활성 | 100만원 |
| B사 | 반복·월 30만원, 2026.5.1부터 — 활성 | 30만원 |
| C사 | 반복·월 30만원, 2026.7.1부터 — 활성 | 30만원 |
| D사 | 일회성 설치비 50만원(10/15) — 반복 아님 | 0 |
| E사 | 반복·월 40만원에서 할인 10만원, 11/1 시작 — 아직 시작 전 | 0 |
| F사 | 반복·월 20만원, 9/30 해지 — 활성 아님 | 0 |
| 합계 | 160만원 |
월 환산 합계 160만원 × 12 = ARR 1,920만원이에요. E사는 계약서에 도장을 찍었어도 기준일에 아직 시작 전이라 빠지고, F사는 해지돼서 빠져요. E사가 11월에 시작하면 11월 말 기준 MRR은 190만원, ARR은 2,280만원이 돼요.
엑셀에서는 월 환산 열에 이런 수식을 넣으면 돼요. B열 구분, C열 주기, D열 금액, E열 할인, F열 시작일, G열 종료일, $K$1 셀에 기준일이 있다고 가정했어요.
=IF(AND(B2="반복", F2<=$K$1, OR(G2="", G2>=$K$1)), (D2-E2)/IF(C2="연",12,1), 0)
ARR = SUM(월 환산 열) * 12
구독 대장 예시 CSV 내려받기 — 위 표 6줄과 메모가 들어 있어요. 기준일만 바꾸면 매달 같은 방식으로 다시 계산할 수 있어요.
선불 1,200만원은 장부에 어떻게 남나요?
ARR은 경영 지표라서 회계기준이 정한 숫자가 아니에요. 장부에 매출(수익)을 언제 얼마나 적을지는 K-IFRS 제1115호가 정해요. 이 기준으로 보면 A사의 선불은 받은 날 한 번에 매출이 되지 않아요.
- 받은 날: 서비스를 하기 전에 돈을 먼저 받았으니 「계약부채」로 둬요(문단 106). 앞으로 서비스를 해 줘야 할 빚이라는 뜻이에요. 실무에서는 선수수익이라는 계정 이름도 써요.
- 매달 말: 고객이 구독 서비스를 쓰는 동안 혜택을 받으므로 기간에 걸쳐 수익을 인식해요(문단 35). 12개월이면 매달 100만원씩 계약부채를 줄이고 수익으로 옮겨요.
| 시점 | 입금액 | 그달 수익 | 남은 계약부채 |
|---|---|---|---|
| 3월(받은 달) | 1,200만원 | 100만원 | 1,100만원 |
| 4월 말 | 0 | 100만원 | 1,000만원 |
| … | … | … | … |
| 다음 해 2월 말 | 0 | 100만원 | 0 |
입금은 3월에 몰리고, 장부상 수익은 12개월 동안 고르게 100만원이에요. A사 몫 MRR도 매달 100만원으로 같아요. 수익을 언제 인식하는지는 수익인식 5단계 글에 더 자세히 있어요. 실제 계약의 회계처리는 계약 조건에 따라 달라지니 결산 전에 회계 전문가와 확인하세요.
청구·입금 자료를 ARR과 어떻게 연결하나요?
구독별로 고객, 시작·종료일, 반복 요금, 기간, 할인, 변경 효력일을 정리하세요. 청구번호와 입금 내역은 별도 열에 연결합니다. 미입금과 계약 해지를 같은 상태로 표시하면 지표와 수금 업무 모두 헷갈릴 수 있어요.
실제 입금 자료는 통장·입금 내역으로 확인하고, 반복 매출 표에서는 월 환산과 포함 여부를 따로 관리하세요. 입금액을 그대로 ARR로 옮기면 안 됩니다.
마감마다 활성 구독 목록, 반복 요금 기준, 변경 내역, 청구·입금 기록을 대조하세요. 기준이 바뀌면 이전 기간과 비교할 수 있도록 변경 내용을 남깁니다. 「ARR 1,920만원」이라는 숫자 옆에 산정 시점과 정의가 있어야 다음 담당자도 같은 결과를 낼 수 있어요.
통장 열고 엑셀이랑 맞추는 일, 매일 하셨죠?
들어온 돈은 청구서와 알아서 맞춰집니다
입금자명 보고 엑셀 대조하고, 안 들어온 곳은 따로 챙기는 일. 입금 확인부터 연체 안내까지 정해둔 일정대로 알아서 챙겨줍니다.
자주 묻는 질문
ARR 뜻은 무엇인가요?
현재의 반복 매출을 연간 단위로 환산한 지표예요. 같은 기준으로 산정한 월 반복 매출 MRR에 12를 곱해 ARR을 계산할 수 있어요. 지난 12개월 입금액을 더한 값과는 달라요.
연간 선불 1,200만원은 그달 MRR 1,200만원인가요?
12개월 서비스를 제공하는 반복 구독료라면 월 환산값은 100만원이에요. 한 번에 받은 돈과 월 단위 반복 매출 지표를 구분해요.
초기 설치비도 ARR에 포함하나요?
이 글의 반복 매출 기준에서는 일회성 설치비를 제외해요. 구독료와 일회성 비용을 분리하고 팀이 적용할 산정 기준을 문서로 남기세요.
다음 달 시작할 계약도 현재 ARR인가요?
현재 활성 구독 기준과 앞으로 시작할 계약의 금액을 구분하세요. 미래 계약을 포함한 지표를 쓴다면 현재 ARR과 별도 이름·정의로 보고해야 해요.
연간 선불을 받은 달에 장부 매출도 1,200만원인가요?
아니에요. K-IFRS 제1115호로 보면 서비스를 하기 전에 받은 돈은 먼저 계약부채로 두고, 12개월 동안 서비스를 제공하면서 매달 수익으로 옮겨요. 이 예시라면 매달 100만원씩이에요. ARR, 장부상 수익, 입금액은 서로 다른 숫자예요.
엑셀로 ARR을 계산하려면 어떤 열이 필요한가요?
고객, 반복·일회성 구분, 청구 주기, 청구 금액, 할인, 시작일, 종료일 정도면 돼요. 기준일에 활성인 반복 구독만 골라 월 환산액을 더하고 12를 곱하면 ARR이에요. 글 안의 구독 대장 CSV에 수식 예시가 있어요.
이 글의 Chargebee 원문 내용은 2026년 10월 6일, K-IFRS 제1115호 문단은 2026년 10월 23일 원문에서 다시 확인했습니다. 원화 금액과 고객 A~F사는 편집부 가상 예시예요.